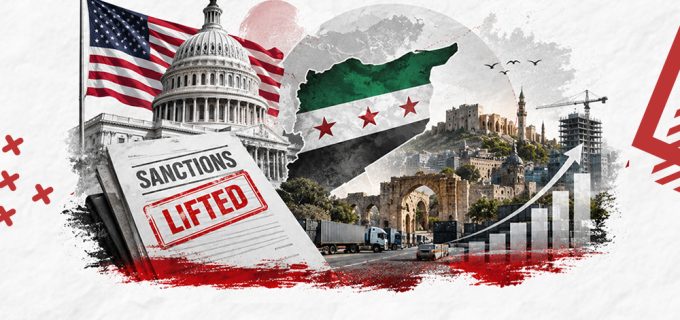
منذ تحرير سوريا، قادت الدبلوماسية السورية مساراً متدرجاً لإعادة بناء موقع الدولة في محيطيها الإقليمي والدولي. وأفضى هذا المسار إلى اتساع دائرة الانفتاح السياسي على دمشق، وتراجع جانب مهم من القيود التي كبّلت حركتها الاقتصادية لسنوات. وتمثلت أبرز ثمار هذا المسار في رفع قانون قيصر والعقوبات الاقتصادية الأوروبية، وصولاً إلى إسقاط إرث لازم سوريا لأكثر من أربعة عقود، مع رفع اسمها من قائمة الدول الراعية للإرهاب.
ولا تقتصر أهمية هذه التحولات على بعدها السياسي أو الرمزي، بل تكمن أساساً في أنها أزالت أحد أكبر العوائق الخارجية أمام إعادة وصل الاقتصاد السوري بالاقتصاد الدولي، واستعادة موقعه الجيوسياسي، وإعادة تنشيط حركة الاستثمار والتمويل والتجارة.
غير أن رفع العقوبات، على أهميته، لا يعني انتقالاً تلقائياً إلى التعافي الاقتصادي. فهو ينقل مركز الاختبار من البيئة الخارجية إلى الداخل السوري. فبعد أن كانت القيود المفروضة على البلاد تحدّ بصورة مباشرة من فرص الحركة الاقتصادية، باتت قدرة الدولة ومؤسساتها والاقتصاد الوطني على استيعاب هذا الانفتاح هي العامل الأكثر حسماً في المرحلة المقبلة.
ويتوقف ذلك على مدى القدرة على تحويل الفرص السياسية المتاحة إلى استثمارات فعلية وبرامج تنموية وتوسيع للإنتاج وخلق فرص عمل، بما ينعكس بصورة ملموسة على النشاط الاقتصادي ومستويات المعيشة. لذلك تشكّل المرحلة المقبلة اختباراً لقدرة دمشق على ترجمة الرصيد السياسي الذي راكمته خارجياً إلى نتائج اقتصادية داخلية مستدامة. وانطلاقاً من ذلك، يطرح هذا التقدير سؤالاً مركزياً: إلى أي مدى تستطيع سوريا تحويل رفع العقوبات والانفتاح السياسي الخارجي إلى تعافٍ اقتصادي ملموس، وما العوامل التي ستحدد سرعة هذا الانتقال ومداه؟
رفع العقوبات: إزالة القيد لا إزالة آثاره
يُعدّ رفع العقوبات تحولاً ضرورياً في البيئة الاقتصادية المحيطة بسوريا، لكنه لا يعني أن اندماج الاقتصاد السوري في النظام الاقتصادي الدولي سيتحقق بالسرعة نفسها التي أُزيلت بها القيود القانونية. فقد تغيّر المستوى الأول من المعادلة فعلياً: تراجعت القيود التي كانت تحدّ من التجارة والاستثمار والتحويلات والتعامل مع المؤسسات السورية، واتسعت المساحة القانونية المتاحة أمام المصارف والشركات والشركاء الدوليين للدخول إلى السوق السورية.
ويظهر حجم هذا التحول في إعلان مكتب مراقبة الأصول الأجنبية الأميركي أن الولايات المتحدة لم تعد تفرض عقوبات شاملة على سوريا أو عقوبات حظر على الحكومة السورية، بعد إلغاء برنامج العقوبات وإزالة القيود المرتبطة به [1]، وهو ما يرفع من حيث المبدأ القيمة الاقتصادية والسياسية للسوق السورية، وينقلها من سوق يصعب الوصول إليها قانونياً إلى سوق يمكن تقييم الفرص فيها وفق اعتبارات الاستثمار المعتادة، خصوصاً بعد رفع اسم سوريا من لائحة الدول الراعية للإرهاب [2].
غير أن المستوى الثاني من المعادلة أكثر تعقيداً، لأنه يتعلق بإرث تراكم خلال سنوات طويلة ولا يزول بقرار قانوني. فالعزلة المصرفية أضعفت قنوات التعامل الخارجي، وعلاقات المصارف السورية بمصارف المراسلة تحتاج إلى إعادة بناء تدريجي. كما أن ارتفاع تصور المخاطر، وكلفة الامتثال، وتردد بعض الشركات في الدخول المبكر، إلى جانب ضعف البنية التحتية والاختلالات التي راكمتها سنوات الحرب، تبقى جميعها عوامل تؤثر في قرار رأس المال حتى بعد سقوط المانع القانوني.
وفي هذا السياق، أكد صندوق النقد الدولي استمرار الحاجة الملحّة إلى إعادة تأهيل القطاع المصرفي وتعزيز الضمانات المالية والمؤسسية، بوصفها من متطلبات ترسيخ التعافي وإعادة الاندماج الاقتصادي [3]. وتجدر الإشارة إلى أن هذا التقدير يستند هنا إلى ما نقلته عن الصندوق وسائل إعلام محلية، وهو ما يستدعي الرجوع إلى التقارير الأصلية للمؤسسة الدولية عند الحاجة إلى أرقام أو تفاصيل دقيقة.
وبذلك تتغير طبيعة الاختبار أمام دمشق. فقد كانت العقوبات تجعل رأس المال غير قادر على الدخول، أما بعد رفعها فأصبح السؤال: هل هو راغب في الدخول والبقاء؟ لقد أصبح الحاجز القانوني من الماضي، لتحل محله اعتبارات المخاطر والاستقرار والجدوى والعائد والبيئة الاستثمارية والتشريعية. ومن هنا تكتسب السياسات الداخلية ثقلاً أكبر، إذ يتوقف تحويل الانفتاح الخارجي إلى تدفقات استثمارية فعلية على قدرة الدولة على بناء بيئة مستقرة وقابلة للتنبؤ، تعيد الثقة بالمؤسسات والأسواق.
كيف يصبح الانفتاح تعافياً اقتصادياً؟
لا يتحول الانفتاح السياسي ورفع العقوبات إلى تعافٍ اقتصادي بمجرد اتساع هامش الحركة القانونية. يحدث ذلك عبر بناء قنوات قادرة على نقل هذا الانفتاح إلى النشاط الاقتصادي الفعلي. ويمكن تمييز ثلاث حلقات متتابعة في هذا المسار.
الحلقة الأولى: استعادة الاتصال المالي والمصرفي
لا تستطيع التجارة والاستثمارات والتحويلات أن تعمل بصورة طبيعية من دون نظام مالي قادر على التواصل مع الخارج. لذلك لا يقتصر السؤال على ما إذا أصبحت التحويلات مسموحة قانونياً، بل يمتد إلى مدى عودة المصارف الدولية ومؤسسات التمويل إلى التعامل المنتظم مع سوريا. وفي هذا الإطار، مثّل استئناف مصرف سوريا المركزي مراسلاته عبر نظام سويفت في نوفمبر 2025، بعد توقف دام 14 عاماً، خطوة تأسيسية لإعادة وصل القطاع المصرفي السوري بالنظام المالي العالمي [4]، إلا أنها خطوة أولى تحتاج إلى استعادة علاقات المراسلة والثقة والامتثال حتى تتحول إلى تدفقات مالية فعلية وواسعة.
الحلقة الثانية: من التعهدات السياسية إلى استثمار منتج
ثمة فرق جوهري بين الإعلان عن مشروع أو توقيع مذكرة تفاهم، وبين بدء التمويل والتنفيذ والتشغيل الفعلي. وقد عكست الاتفاقيات ومذكرات التفاهم المبرمة في مجالات عدة مع شركات خليجية وتركية وأميركية وفرنسية حجم الاهتمام الذي ولّده الانفتاح.
ومن الأمثلة التي انتقلت فعلياً من مرحلة التفاهم إلى التنفيذ، بدء الشركة السورية للبترول تنفيذ عقد تطوير حقول الغاز مع شركة أديس السعودية بعد نحو ثلاثة أشهر من توقيع مذكرة التفاهم [5]، وهو مؤشر إيجابي على إمكانية تسريع دورة التنفيذ، لكنه يبقى حتى الآن مثالاً محدوداً لا يكفي وحده لتعميم استنتاج شامل حول مسار الاستثمارات الخليجية ككل؛ إذ يتطلب ذلك رصد عدد أكبر من الحالات المماثلة قبل الحكم على الاتجاه العام. وبالتوازي، تتسع وتتعمق أوجه التعاون مع تركيا في عدة قطاعات، مع مؤشرات على انتقال بعض الشراكات من مرحلة الاتفاق إلى الاستثمار المنتج.
غير أن القيمة الحقيقية لهذه التدفقات لا تُقاس بحجم الاتفاقات المعلنة، بل بقدرتها على تكوين دورة اقتصادية داخلية: إنتاج يخلق وظائف، وخدمات ومنتجات تولّد طلباً محلياً، ونشاط يوسّع إيرادات الدولة. لذلك يصبح المعيار الأدق للنجاح هو نسبة المشاريع التي تنتقل فعلياً من الإعلان إلى التنفيذ، ومقدار ما تضيفه إلى القدرة الإنتاجية المحلية؛ وهو معيار كمّي ينبغي أن تتبناه أي متابعة لاحقة لهذا الملف، عبر نشر بيانات دورية عن نسب التنفيذ الفعلي للمشاريع المعلنة.
الحلقة الثالثة: استعادة الوظيفة الاقتصادية الإقليمية
تتجاوز هذه الحلقة حدود إعادة الإعمار إلى إعادة إدماج سوريا في شبكات التجارة والطاقة والنقل الإقليمية. فاستدامة التعافي لا تتوقف على حجم التدفقات الرأسمالية الداخلة فحسب، بل على قدرة الاقتصاد السوري على توليد قيمة مستمرة من موقعه الجغرافي وعلاقاته مع الأسواق المحيطة.
وإذا تمكنت سوريا من استعادة دورها كحلقة ربط بين تركيا والعراق والخليج وشرق المتوسط، فقد يوسّع ذلك مصادر الدخل، ويزيد الطلب على البنية التحتية والخدمات اللوجستية، ويمنح الاستثمارات المنتجة قاعدة أوسع من السوق المحلية وحدها. وعندئذ يتحول الانفتاح من مجرد فرصة لتمويل إعادة البناء إلى مدخل لإعادة تموضع سوريا داخل الاقتصاد الإقليمي والدولي. أما إذا بقي الانفتاح محصوراً في مشاريع الإعمار، فسيكون أثره مهماً لكنه محدود زمنياً وقطاعياً، في حين أن استعادة وظيفة سوريا الاقتصادية العابرة للحدود قد تجعل التعافي أكثر رسوخاً واستدامة.
الاختبار الداخلي: استيعاب الفرصة
بعد تراجع القيود الخارجية التي كانت تحد من حركة التجارة ورأس المال، ينتقل مركز الثقل في معادلة التعافي تدريجياً إلى الداخل السوري، إذ تصبح سرعة الاستفادة من الانفتاح مرتبطة بدرجة أكبر بنوعية البيئة المؤسسية والاقتصادية التي تستقبل هذا الانفتاح.
وتأتي في مقدمة ذلك مسألة الاستقرار المؤسسي والتشريعي، لأن المستثمر لا يقيس الفرص بالعائد المتوقع وحده، بل بقدرته على توقع القواعد التي ستنظم نشاطه، وحماية الملكية والعقود، وتسوية النزاعات. ويرتبط نجاح الاستثمار بتوافر بيئة قانونية مستقرة تقوم على وضوح التشريعات وثباتها، مع ضمانات لحماية رأس المال وتنظيم تسوية المنازعات [6].
ولا تقل البيئة المالية والنقدية أهمية؛ فضعف الجهاز المصرفي أو تقلب سعر الصرف يرفعان كلفة الاستثمار، ويقللان قدرة الشركات على التخطيط والتمويل، بما قد يبدد جزءاً من المكاسب التي يتيحها رفع العقوبات.
كما أن البنية التحتية، ولا سيما الكهرباء والنقل والاتصالات، ليست مجرد نتيجة يُفترض أن تأتي لاحقاً مع التعافي، بل مدخل مباشر لحدوثه، لأن كلفة الإنتاج والربط بالأسواق واستمرارية التشغيل تتحدد إلى حد كبير بكفاءتها.
وتبقى العقدة الأقرب إلى قرار رأس المال طويل الأجل هي استقرار الدولة ووحدة مؤسساتها وقرارها. فكلما تقلصت احتمالات الاضطراب وتعدد مراكز السلطة، انخفضت المخاطر غير الاقتصادية، وازدادت قابلية المستثمر لتحويل اهتمامه من الفرص قصيرة الأجل إلى مشاريع تحتاج سنوات لاسترداد رأس مالها. وقد لخّص القائم بأعمال السفارة السورية في لبنان، إياد الهزاع، هذه العلاقة بالقول إن الاستقرار هو الركيزة الأساسية لجذب الاستثمارات وإطلاق مشروعات التنمية [7]، وهو موقف دبلوماسي يعكس الرواية الرسمية، وإن كان متسقاً مع ما تُجمع عليه غالبية الأدبيات الاقتصادية حول علاقة الاستقرار بالاستثمار.
مخاطر مؤسسية تستحق متابعة أدق إلى جانب عوامل الاستقرار العام والبنية التحتية، تبرز فئة من المخاطر ذات طبيعة مؤسسية أكثر تحديداً، وتستحق تفصيلاً أوسع نظراً لتأثيرها المحتمل على مصداقية عملية الإصلاح ذاتها:
أولاً، خطر إعادة إنتاج شبكات المصالح القديمة: يحذّر بعض المتابعين من احتمال تسلل أفراد أو شبكات مرتبطة بمنظومة الفساد أو المحسوبية في المرحلة السابقة إلى مواقع التأثير داخل المؤسسات الجديدة، سواء عبر إعادة التموضع الإداري أو عبر شراكات اقتصادية غير شفافة. وإذا تحقق هذا السيناريو، فإنه لا يقوّض فقط كفاءة تخصيص الموارد، بل يمس بثقة المستثمر الأجنبي في عدالة قواعد اللعبة، وهو عامل يصعب قياسه إحصائياً لكنه يظهر عادة في مؤشرات إدراك الفساد ومسوحات بيئة الأعمال على المدى المتوسط.
ثانياً، فجوة القدرة التنظيمية والرقابية: بناء مؤسسات رقابة مالية ومصرفية فعالة (كهيئات مكافحة غسل الأموال، وأجهزة الرقابة على السوق) يحتاج وقتاً وكوادر مدربة، ويتجاوز مجرد إصدار تشريعات جديدة. غياب هذه القدرة التنفيذية قد يبطئ اعتراف المؤسسات المالية الدولية الكبرى بمستوى الامتثال السوري، حتى لو كانت النصوص القانونية متطورة على الورق.
ثالثاً، ازدواجية القرار الاقتصادي: تعدد مراكز صنع القرار الاقتصادي بين مؤسسات مركزية ومحلية، أو بين جهات مدنية وأخرى ذات طابع أمني، من شأنه أن يربك المستثمر ويطيل دورة الموافقات، ما ينعكس سلباً على جدوى المشاريع الصغيرة والمتوسطة تحديداً، وهي الأكثر حساسية لبيروقراطية الإجراءات مقارنة بالمشاريع الكبرى المدعومة سياسياً.
هذه المخاطر لا تلغي المسار الإيجابي العام، لكنها تُذكّر بأن سرعة التعافي مرهونة بمعالجتها معالجة مباشرة وموثقة، لا بالاكتفاء بالإشارة العابرة إليها.
السيناريوهات المحتملة
السيناريو الأول: التعافي المتسارع
يفترض هذا السيناريو عودة سريعة وواسعة للقنوات المصرفية، وتدفق استثمارات كبيرة إلى قطاعات الطاقة والبنية التحتية والإنتاج، بالتوازي مع استقرار نسبي في سعر الصرف، وتحسّن قدرة المؤسسات على استيعاب التمويل والمشروعات الجديدة. وفي هذه الحالة، يمكن أن يظهر أثر رفع العقوبات خلال فترة قصيرة نسبياً في صورة توسّع للنشاط الاقتصادي، وزيادة في التشغيل وفرص العمل، وتحسّن ملموس في قدرة السوق على توليد الدخل والطلب.
السيناريو الثاني: التعافي التدريجي
وهو السيناريو الأرجح في المدى القصير، إذ يتقدم الاستثمار والتجارة وإعادة الاندماج المالي، لكن بوتيرة أبطأ من سرعة الانفتاح السياسي ورفع القيود الخارجية. ويعود ذلك إلى تراكم ملفات الإصلاح الداخلي، وحاجة الجهاز المصرفي والبنية التحتية والمؤسسات والأسواق إلى وقت لاستعادة الثقة والقدرة التشغيلية. ووفق هذا السيناريو، سيكون التعافي متدرجاً وغير متساوٍ بين القطاعات، لكنه يراكم تدريجياً شروط انتقال أكثر رسوخاً نحو النمو.
السيناريو الثالث: فجوة الانفتاح والتعافي
يقوم هذا السيناريو على استمرار الانفتاح السياسي وتوسّع الاستثمارات المعلنة، من دون أن ينعكس ذلك بالقدر نفسه على الاقتصاد الحقيقي. وقد تنتج هذه الفجوة عن ضعف البيئة المؤسسية، أو بطء بناء أجهزة الدولة وكفاءتها، أو استمرار اختناقات القطاع المالي والبنية التحتية، إضافة إلى المخاطر المؤسسية المشار إليها آنفاً، ولا سيما تغلغل الشبكات القديمة، وضعف القدرة الرقابية، وازدواجية القرار، وهي مخاطر قد تضعف كفاءة الإصلاح وتعيد إنتاج تشوهات سابقة إذا لم تُعالج بشكل مباشر.
ويظل التعافي التدريجي السيناريو الأكثر ترجيحاً في المدى القصير، لا بوصفه خياراً وسطياً بين مسارين متناقضين، بل لأنه يعكس الفارق الطبيعي بين سرعة إزالة القيود الخارجية وبطء معالجة الملفات المتراكمة داخلياً. ومع ذلك، يبقى الانتقال نحو التعافي المتسارع ممكناً كلما نجحت الدولة في تخفيف اختناقات الاستثمار، وإصلاح القطاع المالي، وتحسين البنية التحتية، ورفع كفاءة المؤسسات ومعالجة مخاطر الحوكمة المذكورة.
خاتمة
يمثل رفع العقوبات انتقالاً استراتيجياً لسوريا من مرحلة إدارة العزلة إلى مرحلة إدارة الفرصة، لكنه ليس نقطة الوصول. فالاختبار الاقتصادي الحقيقي بدأ بعد زوال الجزء الأكبر من القيود الخارجية؛ إذ فتحت السياسة الخارجية للدولة السورية الأبواب السياسية المغلقة أمام عودة سوريا إلى الاقتصاد الدولي، وحلّت عقداً تراكمت عبر سنوات، ودفعت دولاً ومستثمرين إلى التفكير الجدي في دمشق.
غير أن مركز الثقل انتقل الآن إلى السياسة الداخلية في سوريا، التي يقع على عاتقها تحويل الرغبة إلى إرادة، والإرادة إلى عمل ونشاط ومشاريع تعود بالنفع على الدولة والمستثمر والمواطن معاً؛ عبر مؤسسات فاعلة وكفؤة، وبيئة تشريعية ضامنة، وترجمة الرصيد الدبلوماسي إلى نتائج ملموسة يلمسها الاقتصاد والمجتمع. كما لا بدّ من إعادة تفعيل الدور الإقليمي لسوريا، وإعادة تعريف أهمية موقعها الجيوسياسي في شرق المتوسط، بوصفه حلقة أساسية بين قارتين وسوقين ومصالح دول إقليمية وازنة.
ولتحويل هذا التقدير من إطار تحليلي إلى أداة متابعة عملية، يُقترح رصد مجموعة من المؤشرات خلال الأشهر المقبلة كدليل مبكر على اتجاه المسار: نسبة المشاريع المعلنة التي تنتقل فعلياً إلى مرحلة التنفيذ؛ حجم ووتيرة التحويلات المصرفية عبر القنوات المُعاد فتحها؛ استقرار سعر الصرف ومعدل التضخم؛ وتيرة صدور واستقرار التشريعات الناظمة للاستثمار؛ ومدى تقدّم بناء مؤسسات الرقابة المالية والمصرفية. فمراقبة هذه المؤشرات بشكل دوري ومُوثّق أدق من الاكتفاء بتتبع حجم الاتفاقيات والمذكرات المعلنة، وأقدر على تمييز أي من السيناريوهات الثلاثة يترسخ فعلياً على أرض الواقع.
المراجع
1. الحصرية: إلغاء قانون قيصر محطة مفصلية ستنعكس إيجاباً على الاستقرار النقدي والاقتصادي، سانا، 12 ديسمبر 2025، تاريخ الاطلاع: 28 أغسطس 2026. https://n9.cl/rhyhn
2. الخزانة الأمريكية: وزارة الخارجية ترفع اسم سوريا من قائمة الدول الراعية للإرهاب، سانا، 24 أغسطس 2026، تاريخ الاطلاع: 28 أغسطس 2026. https://n9.cl/rl4fi
3. صندوق النقد الدولي: الاقتصاد السوري يواصل التعافي، سانا، 4 أغسطس 2026، تاريخ الاطلاع: 29 أغسطس 2026. (يُنصح بمراجعة تقرير الصندوق الأصلي للتحقق من الأرقام قبل الاستشهاد بها بدقة). https://n9.cl/948cr
4. مصرف سوريا المركزي يستأنف مراسلاته عبر نظام سويفت بعد توقف 14 عاماً، سانا، 20 نوفمبر 2025، تاريخ الاطلاع: 30 أغسطس 2026. https://n9.cl/948cr
5. السورية للبترول تبدأ تنفيذ عقد تطوير حقول الغاز في المنطقة الوسطى مع شركة أديس السعودية، سانا، 3 يوليو 2026، تاريخ الاطلاع: 30 أغسطس 2026. https://n9.cl/hcwtk
6. بعنوان “آفاق الاستثمار في سوريا”.. محاضرة في المنتدى الاجتماعي بدمشق، سانا، 20 أبريل 2026، تاريخ الاطلاع: 31 أغسطس 2026. https://n9.cl/b2q86
7. 42 اتفاقية قيد الدراسة.. طاولة مستديرة تبحث تطوير العلاقات الاقتصادية السورية اللبنانية، الجزيرة نت، 15 يوليو 2026، تاريخ الاطلاع: 31 أغسطس 2026. https://aja.ws/rsljoh